
Site internet de courtier
Un bureau de courtage que l’on peut vérifier avant de lui confier ses contrats
Avant de vous confier sa voiture, son logement ou la RC de sa société, un prospect veut savoir qui vous êtes, avec quelles compagnies vous travaillez et si vous êtes bien inscrit. Des escrocs usurpent parfois le nom de sociétés autorisées, et la FSMA conseille de vérifier deux fois plutôt qu’une. Nous créons des sites pour courtiers et intermédiaires en assurances qui répondent à ces questions dès la première page, puis transforment la visite en une demande de devis exploitable.
Registre FSMA • Assurance auto et habitation • Déclaration de sinistre • Changement d’assureur •Registre FSMA • Assurance auto et habitation • Déclaration de sinistre • Changement d’assureur •
Selon votre statut
Courtier, agent ou bureau mixte : un site qui suit votre inscription
Courtiers
Le libre choix entre plusieurs compagnies mis en avant, avec la liste réelle de vos partenaires.
Agents d’assurance
La compagnie représentée nommée clairement, et votre proximité plutôt qu’un comparatif que vous ne pouvez pas offrir.
Bureaux assurances et crédit
Deux rubriques séparées, car la publicité pour le crédit obéit à des règles différentes.
01
Déménagement, voiture neuve, crédit signé : les moments où l’on cherche un courtier
Personne ne cherche un courtier en assurances par plaisir. La recherche part d’un événement : un bail à signer, une voiture à immatriculer, un crédit hypothécaire et les assurances que la banque demande avec lui, une société qui démarre et a besoin d’une RC professionnelle. Le visiteur arrive avec une question précise et peu de temps. En quelques secondes, votre site doit lui montrer que vous traitez son cas et comment vous transmettre les bonnes informations.
Depuis le 1er octobre 2024, un second moment compte autant que l’échéance annuelle. Pour les contrats non-vie tacitement reconductibles des consommateurs, sauf branches exclues par arrêté royal, le preneur peut résilier sans frais à tout moment après la première année, avec un délai de deux mois. Il peut aussi charger son nouvel assureur ou son intermédiaire des formalités, et cette demande ne peut pas être refusée (article 85/1 de la loi du 4 avril 2014). Une page « Changer d’assurance », avec un formulaire qui vous confie la résiliation de l’ancien contrat, capte donc des demandes toute l’année, et plus seulement dans les semaines qui précèdent l’échéance.
Reste le visiteur que l’on oublie : votre client existant. Après un accident, un dégât des eaux ou un vol, c’est lui qui revient sur votre site, souvent depuis son GSM. Il doit trouver d’un coup d’œil la marche à suivre, les documents à préparer et votre numéro. La loi lui demande d’avertir l’assureur dès que possible et en tout cas dans le délai prévu par le contrat (article 74) : votre page sinistre peut le rappeler, sans dramatiser.
02
Inscription FSMA, catégorie, Ombudsman : ce qu’un intermédiaire doit pouvoir montrer
Mise à jour : octobre 2026. Ceci n’est pas un avis juridique : la version finale de vos mentions se valide avec vous, et idéalement avec votre conseil ou votre fédération professionnelle.
L’article 281 de la loi du 4 avril 2014 relative aux assurances énumère ce que l’intermédiaire communique à son client avant la conclusion d’un contrat :
- son identité, son adresse et le fait qu’il est intermédiaire d’assurance ;
- s’il fournit ou non des conseils sur les produits qu’il distribue ;
- ses procédures de réclamation, internes et extrajudiciaires : pour les litiges d’assurance, l’Ombudsman des Assurances, square de Meeûs 35 à Bruxelles ;
- le registre où il est inscrit, sa catégorie et les moyens de vérifier cette inscription ;
- s’il représente le client ou agit au nom et pour le compte d’une compagnie.
La loi n’exige pas que ces informations figurent sur le site : elles sont dues au client, sur papier par défaut, ou par un site internet à des conditions précises (article 285). Mais c’est sur le site que le prospect vérifie, avant même de vous appeler. Nous les regroupons donc dans une page « Qui sommes-nous et comment nous vérifier », résumée dans le pied de page : dénomination, numéro d’entreprise, numéro et catégorie d’inscription, lien vers la recherche « Vérifiez votre fournisseur » de la FSMA, mode de rémunération et procédure de plainte.
Le Code de droit économique ajoute ses propres exigences pour tout site professionnel. Son article XII.6 impose un accès facile, direct et permanent au nom, à l’adresse, à l’e-mail, au numéro d’entreprise et, pour une activité soumise à autorisation, aux coordonnées de l’autorité de surveillance. Pour un intermédiaire inscrit, nous y indiquons la FSMA.
03
« Courtier », « indépendant », « tout le marché » : les mots qui engagent votre bureau
Sur un site d’intermédiaire, certains mots ne relèvent pas du marketing. L’article 263 de la loi réserve les titres de courtier, d’agent et de sous-agent d’assurance à ceux qui sont inscrits au registre dans la catégorie correspondante. Un agent qui se présente comme « courtier » sur sa page d’accueil s’attribue un titre qui n’est pas le sien.
Même prudence pour les promesses de comparaison. Un intermédiaire qui affirme fonder ses conseils sur une analyse impartiale et personnalisée doit analyser un nombre suffisant de produits offerts sur le marché (article 284, § 3). Plutôt que d’écrire « nous comparons toutes les compagnies », nous publions la liste des assureurs avec lesquels vous travaillez réellement. L’article 283 vous demande d’ailleurs d’indiquer au client la nature de votre rémunération : commission incluse dans la prime, honoraires payés directement par le client, autre avantage, ou une combinaison de ces formes. Une phrase claire sur le site prépare cette conversation.
Enfin, l’article 279 exige que toute information, publicité comprise, soit correcte, claire et non trompeuse, et que les communications publicitaires soient identifiables comme telles. Un article de blog qui met en avant le produit d’une compagnie partenaire doit donc l’annoncer, et une prime « à partir de » gagne à préciser pour quel profil elle a été calculée.
04
RC auto, incendie, solde restant dû : une page par assurance, écrite pour celui qui la souscrit
Une page « Nos produits » qui aligne vingt assurances en trois lignes ne répond à personne. Le jeune conducteur veut comprendre le bonus-malus et la mini-omnium ; le locataire veut savoir ce que couvre sa responsabilité locative ; le gérant d’une SRL cherche la différence entre RC exploitation et RC professionnelle. Chaque assurance que vous voulez développer mérite sa page, avec :
- les situations concrètes où elle sert, et celles où elle ne joue pas ;
- les questions posées au bureau, reprises avec les mots de vos clients ;
- les informations à préparer pour une offre : modèle du véhicule et date du permis pour l’auto, type de bien et statut d’occupant pour l’habitation ;
- un formulaire propre au produit, plutôt qu’un formulaire de contact générique ;
- le document d’information sur le produit que la loi impose pour la non-vie (article 284), établi par le concepteur du produit, en général la compagnie, en téléchargement si elle le permet.
Ces pages servent aussi votre visibilité. Une recherche d’assurance est souvent formulée comme une situation, par exemple « assurance habitation locataire » ou « omnium voiture d’occasion », et une page consacrée à cette situation y répond mieux qu’une page générale. À Bruxelles, une version néerlandaise rédigée pour les clients qui cherchent un « verzekeringsmakelaar » élargit encore la clientèle.
05
Comparateur, simulateur, achat de leads : la ligne tracée par la FSMA
Beaucoup d’intermédiaires envisagent un comparateur de primes sur leur site, ou se voient proposer des demandes de devis vendues par des sites tiers. La FSMA a précisé sa lecture dans un avis publié le 23 juillet 2025. La loi range dans la distribution d’assurances la fourniture d’informations sur des contrats selon des critères choisis par le client, ou un classement qui compare prix et produits, lorsque le client peut ensuite conclure un contrat, directement ou indirectement (article 5, 46°).
Pour la FSMA, c’est notamment le cas d’un site rémunéré où l’internaute encode ses besoins et dont les données sont transmises à un intermédiaire ou à une compagnie qui le recontacte avec une offre concrète : ce site doit être inscrit. À l’inverse, une simple liste de produits avec des liens vers des pages génériques n’est pas de la distribution. Le niveau de détail des données demandées (âge, sinistres, santé) pèse dans l’appréciation, toujours faite au cas par cas.
Concrètement, pour votre bureau :
- sur votre propre site, un simulateur est possible puisque vous êtes inscrit, mais il déclenche vos obligations : analyse des exigences et des besoins, information précontractuelle, document d’information sur le produit ;
- avant d’acheter des demandes à une plateforme, vérifiez son inscription dans le registre de la FSMA ;
- avec un apporteur de clients (agence immobilière, garage, comptable), la FSMA admet qu’il vous oriente des prospects sans être inscrit, s’il se limite à transmettre leur identité ou vos coordonnées et ne reçoit qu’une indemnité unique par client apporté.
06
Santé, sinistres passés, numéro de police : ce que le formulaire de devis peut demander
Un formulaire de devis d’assurance collecte vite trop de choses. Le RGPD impose de limiter les données à ce qui est nécessaire à la finalité (article 5) et interdit en principe le traitement des données concernant la santé, sauf exceptions comme le consentement explicite (article 9). Or un formulaire « hospitalisation » ou « solde restant dû » invite naturellement l’internaute à décrire ses traitements.
Nos règles pour un site d’intermédiaire :
- un formulaire par assurance, avec les seuls champs utiles à une première offre ;
- aucune question de santé en ligne : le questionnaire médical suit la procédure de la compagnie, au moment de la souscription ;
- pas de pièce jointe par défaut : copie de la carte d’identité ou du permis seulement si votre processus l’exige, et par un canal sécurisé ;
- un champ libre encadré, qui précise de ne pas y décrire son état de santé ;
- une politique de confidentialité propre au bureau : finalités, compagnies destinataires, durée de conservation des demandes sans suite ;
- des demandes envoyées dans votre boîte professionnelle, et non stockées indéfiniment dans le site.
Pour l’auto, l’historique de sinistres est presque toujours demandé : un menu déroulant (« aucun », « un », « deux ou plus ») suffit pour une première offre, le détail viendra avec l’attestation. Pour un changement d’assureur, le numéro de police et le nom de la compagnie actuelle suffisent à lancer la résiliation.
07
Assurance habitation et assurance auto : deux sites du secteur que nous avons conçus
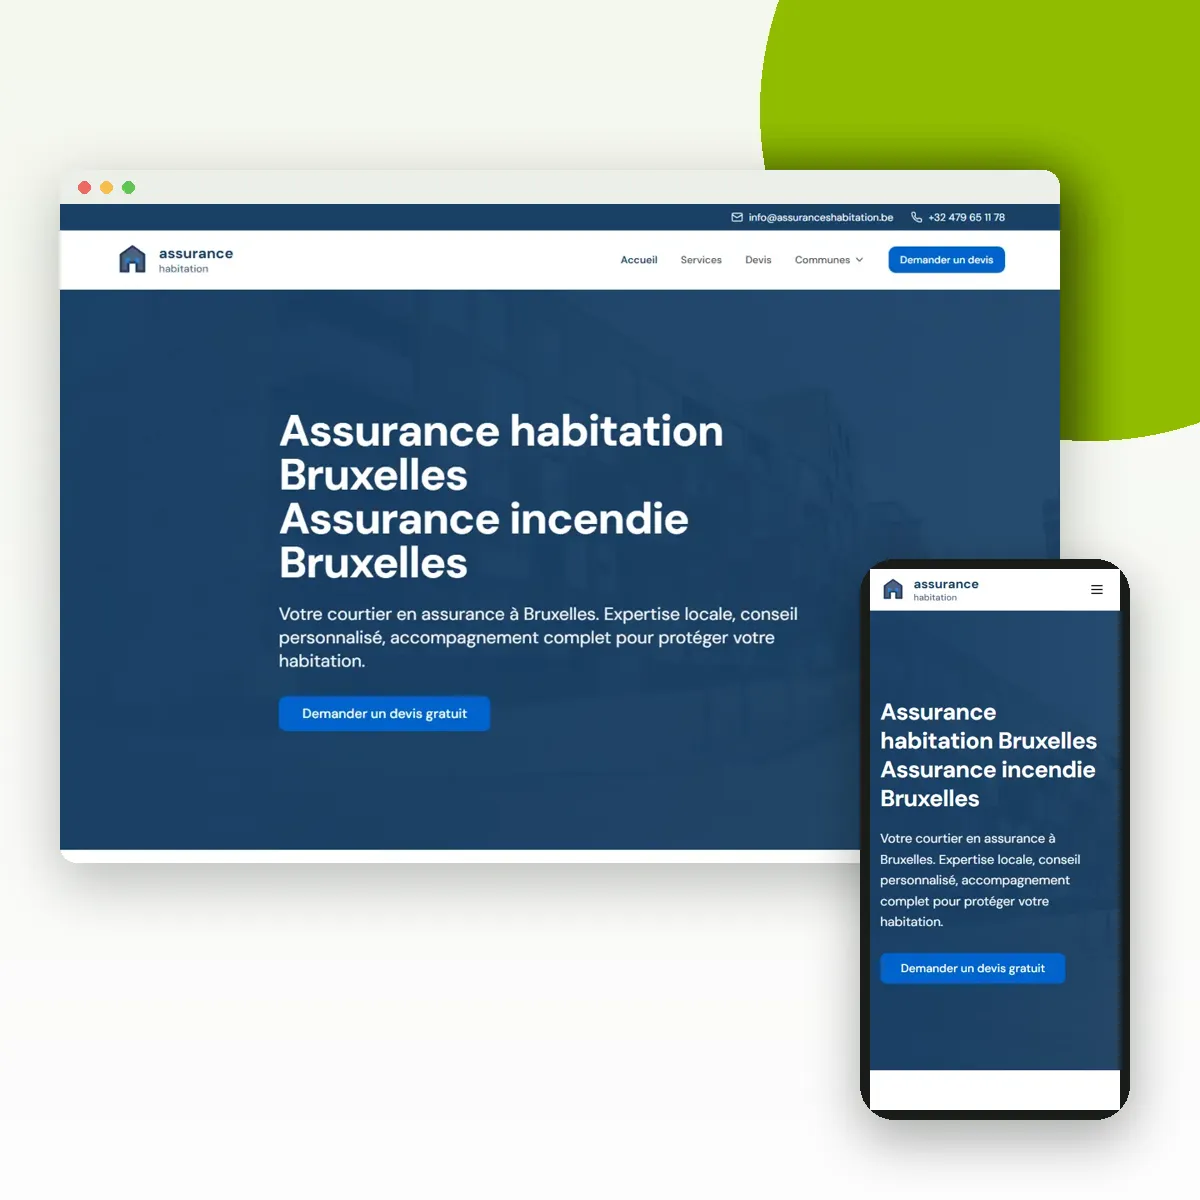
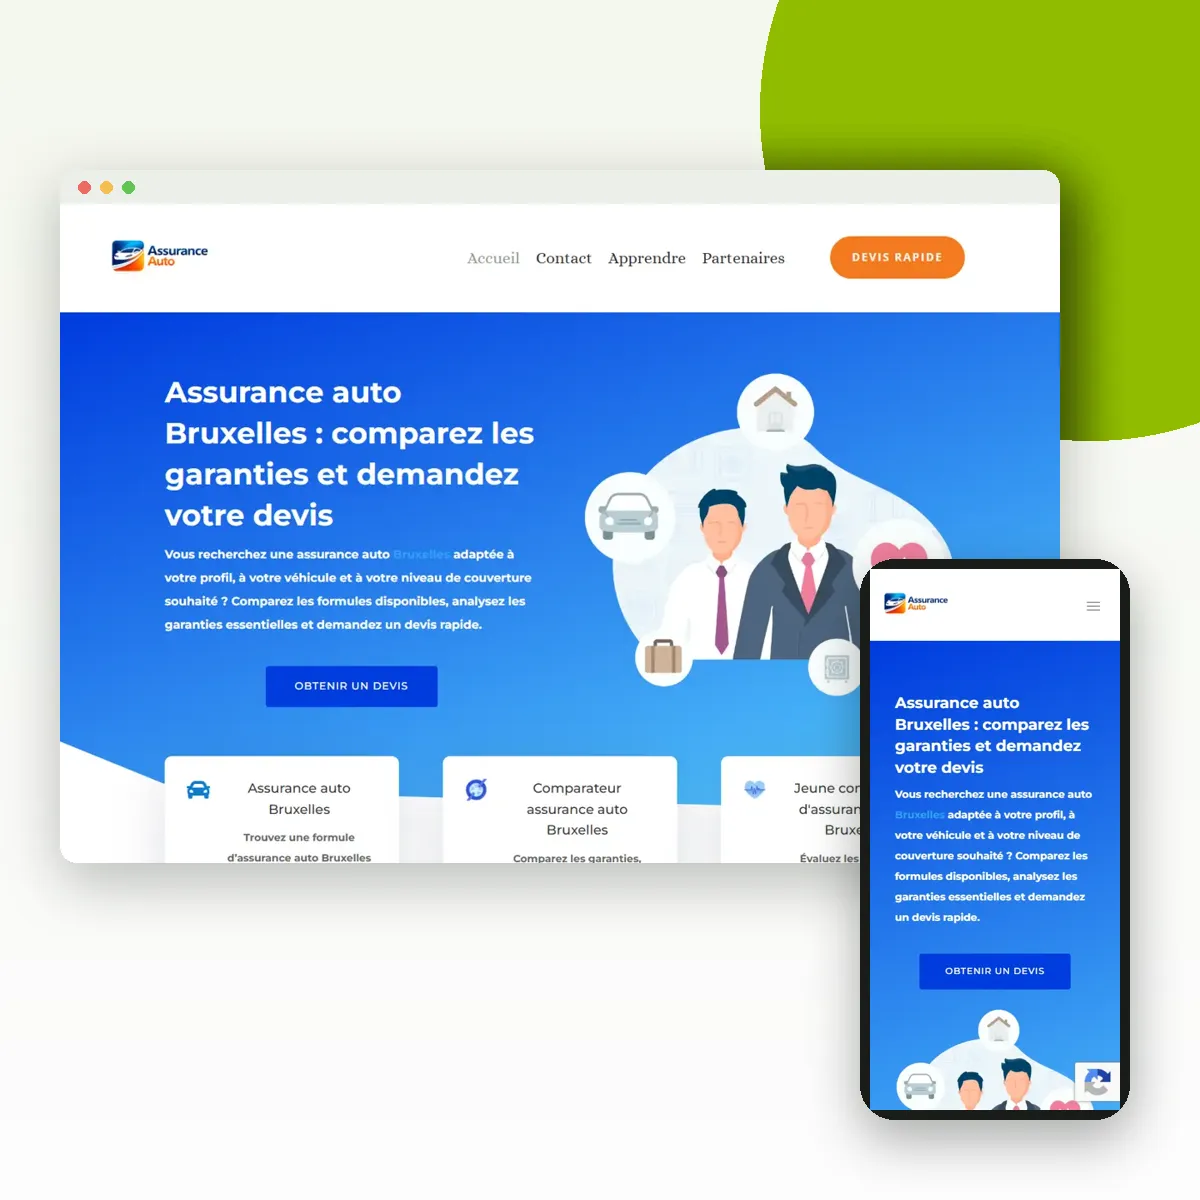
Push Digi a déjà livré deux projets dans l’assurance, chacun avec sa propre logique de demande :
- Assurance habitation et incendie à Bruxelles : six familles de couvertures présentées (locataire, propriétaire, dégâts des eaux, accompagnement en cas de sinistre…), une FAQ sur le calcul de la prime et le changement de contrat, et un formulaire de devis en six rubriques, du profil du demandeur à l’assurance en cours.
- Assurance auto : une plateforme d’information et de demande de devis, plus de quinze pages thématiques (jeune conducteur, omnium, bonus-malus, protection juridique, voiture électrique), une rubrique de guides et une page qui explique aux courtiers et aux agents comment devenir partenaires.
Pour un bureau de courtage, nous repartons de cette expérience et l’adaptons à votre statut, à vos compagnies et à vos branches. Pour le budget, notre article sur ce que coûte un site internet à Bruxelles donne les fourchettes. Notre méthode, commune à tous les secteurs, est détaillée sur la page consacrée à la création de site internet professionnel à Bruxelles ; le premier rendez-vous se tient dans nos bureaux de la rue des Colonies, à Bruxelles, ou par vidéo.
Assurance auto, assurance habitation : nos réalisations dans le secteur


Notre méthode pour les intermédiaires
De votre inscription FSMA à la première demande de devis
Questions fréquentes
La loi demande surtout que le client reçoive, avant le contrat, le registre où vous êtes inscrit, votre catégorie et le moyen de vérifier cette inscription (article 281 de la loi du 4 avril 2014). Sur le site, nous plaçons le numéro et la catégorie dans le pied de page, avec un lien vers la recherche de la FSMA, et le détail dans une page dédiée.
Non. L’article 263 réserve chaque titre à la catégorie dans laquelle vous êtes inscrit, et un intermédiaire tenu par contrat de travailler exclusivement avec une ou plusieurs compagnies doit communiquer leur nom au client (article 283). Votre site met alors en avant ce que vous offrez vraiment : proximité, suivi des sinistres, connaissance de la gamme.
Seulement si c’est exact. Si vous annoncez des conseils fondés sur une analyse impartiale et personnalisée, la loi vous demande d’analyser un nombre suffisant de produits offerts sur le marché (article 284, § 3). Une liste à jour de vos compagnies partenaires est plus crédible qu’une formule générale.
Oui, en tant qu’intermédiaire inscrit, mais un outil qui mène à la conclusion d’un contrat relève de la distribution d’assurances (article 5, 46°). Vos obligations s’appliquent donc aussi en ligne : analyse des exigences et des besoins, informations précontractuelles et document d’information sur le produit pour la non-vie.
Puis-je demander des informations médicales dans un formulaire hospitalisation ou solde restant dû ?
Les données de santé font partie des catégories particulières du RGPD, dont le traitement est interdit sauf exceptions comme le consentement explicite (article 9). Nous conseillons de limiter le formulaire en ligne au besoin et à l’identification, et de laisser le questionnaire médical à la procédure de la compagnie.
Depuis le 1er octobre 2024, un consommateur peut résilier sans frais un contrat non-vie tacitement reconductible après un an et charger son nouvel intermédiaire des formalités (article 85/1), sauf branches exclues par arrêté royal. Une page dédiée, avec un formulaire qui recueille le numéro de police et la compagnie actuelle, transforme ce droit en demande concrète.
Oui, comme apporteur de clients et sans inscription, s’il se limite à transmettre l’identité du prospect ou à l’orienter vers vous, selon la FSMA. Il ne peut ni présenter ni proposer de contrats, et son indemnité est unique par client, sans dépendre du nombre de services obtenus ni de la durée de la relation.
Non, la publicité pour le crédit relève du livre VII du Code de droit économique. En octobre 2026, une publicité pour un crédit à la consommation doit porter le message « Attention, emprunter de l’argent coûte aussi de l’argent » et ne peut pas faire référence à votre inscription comme intermédiaire de crédit (articles VII.64 et VII.65). Une loi du 20 juillet 2026 modifie ce livre, en grande partie à partir du 20 novembre 2026 : nous revérifions ces mentions à cette date.
Rédigé par Yavuz Ak, Push Digi. Mise à jour : octobre 2026. Les règles citées sont résumées à titre informatif ; elles ne remplacent pas un avis juridique.
Sources consultées le 9/10/2026
- Loi du 4 avril 2014 relative aux assurances, texte consolidé Justel (mise à jour au 04/08/2026) : art. 5, 46° ; 74 ; 85 et 85/1 ; 259 ; 263 ; 279 ; 281 ; 283 ; 284 ; 285
- FSMA, « Dans quels cas un site comparateur exerce-t-il des activités de distribution d’assurances ? » (23/07/2025)
- FSMA, « Qu’est-ce qu’un apporteur de clients en matière d’assurances ? »
- FSMA, intermédiaires d’assurances : registre (mis à jour chaque semaine) et textes applicables
- FSMA, « Vérifiez votre fournisseur » (recherche d’un fournisseur autorisé, mise en garde contre les cloned firms)
- Code de droit économique, texte consolidé Justel (mise à jour au 04/08/2026) : art. XII.6, VII.64, VII.65 ; modifications par la loi du 20/07/2026 (en vigueur pour l’essentiel le 20/11/2026)
- Ombudsman des Assurances : rôle, entité qualifiée pour les litiges d’assurance, plaintes contre assureurs et intermédiaires
- Règlement (UE) 2016/679 (RGPD) : art. 5 (minimisation) et art. 9 (catégories particulières de données)
Pour aller plus loin
Création, SEO, Google Ads : les services qui complètent votre site
Sites internet pour des métiers proches
Disponible pour échanger
Lundi — Vendredi : 9h00 — 18h30
Rendez-vous possible en visio ou en présentiel à Bruxelles
Réponse sous 24h ouvrées
Nos bureaux & coordonnées
Rue des Colonies 56 — 1000 Bruxelles
Contact direct
Réseaux sociaux
Parlons de votre projet
Décrivez votre besoin en quelques étapes.
Vous recevez ensuite une recommandation claire, un budget et un plan d’action adapté.
Nous sélectionnons un nombre limité de projets chaque mois pour garantir un accompagnement réellement efficace.
